

 当前位置:
近期多地通报个人非法放贷刑案。不少人存在致命误区:认为用自有资金放贷,顶多利息不受法律保护,不会构成犯罪。事实上,自有资金绝非刑事免责的“挡箭牌”。贵州贵遵(重庆)律师事务所黄丹律师结合近期司法热点案例,就此开展法律提示,厘清民间借贷与刑事犯罪的边界。
误区破除:入罪核心看行为模式
根据两高两部《关于办理非法放贷刑事案件若干问题的意见》,非法放贷入罪不看资金来源,而看行为模式。未经批准,以营利为目的,2年内向社会不特定对象出借资金10次以上,即被认定为“经常性放贷”。此时,哪怕全是自有资金,只要实际年利率超36%且达到“情节严重”标准,即构成非法经营罪。
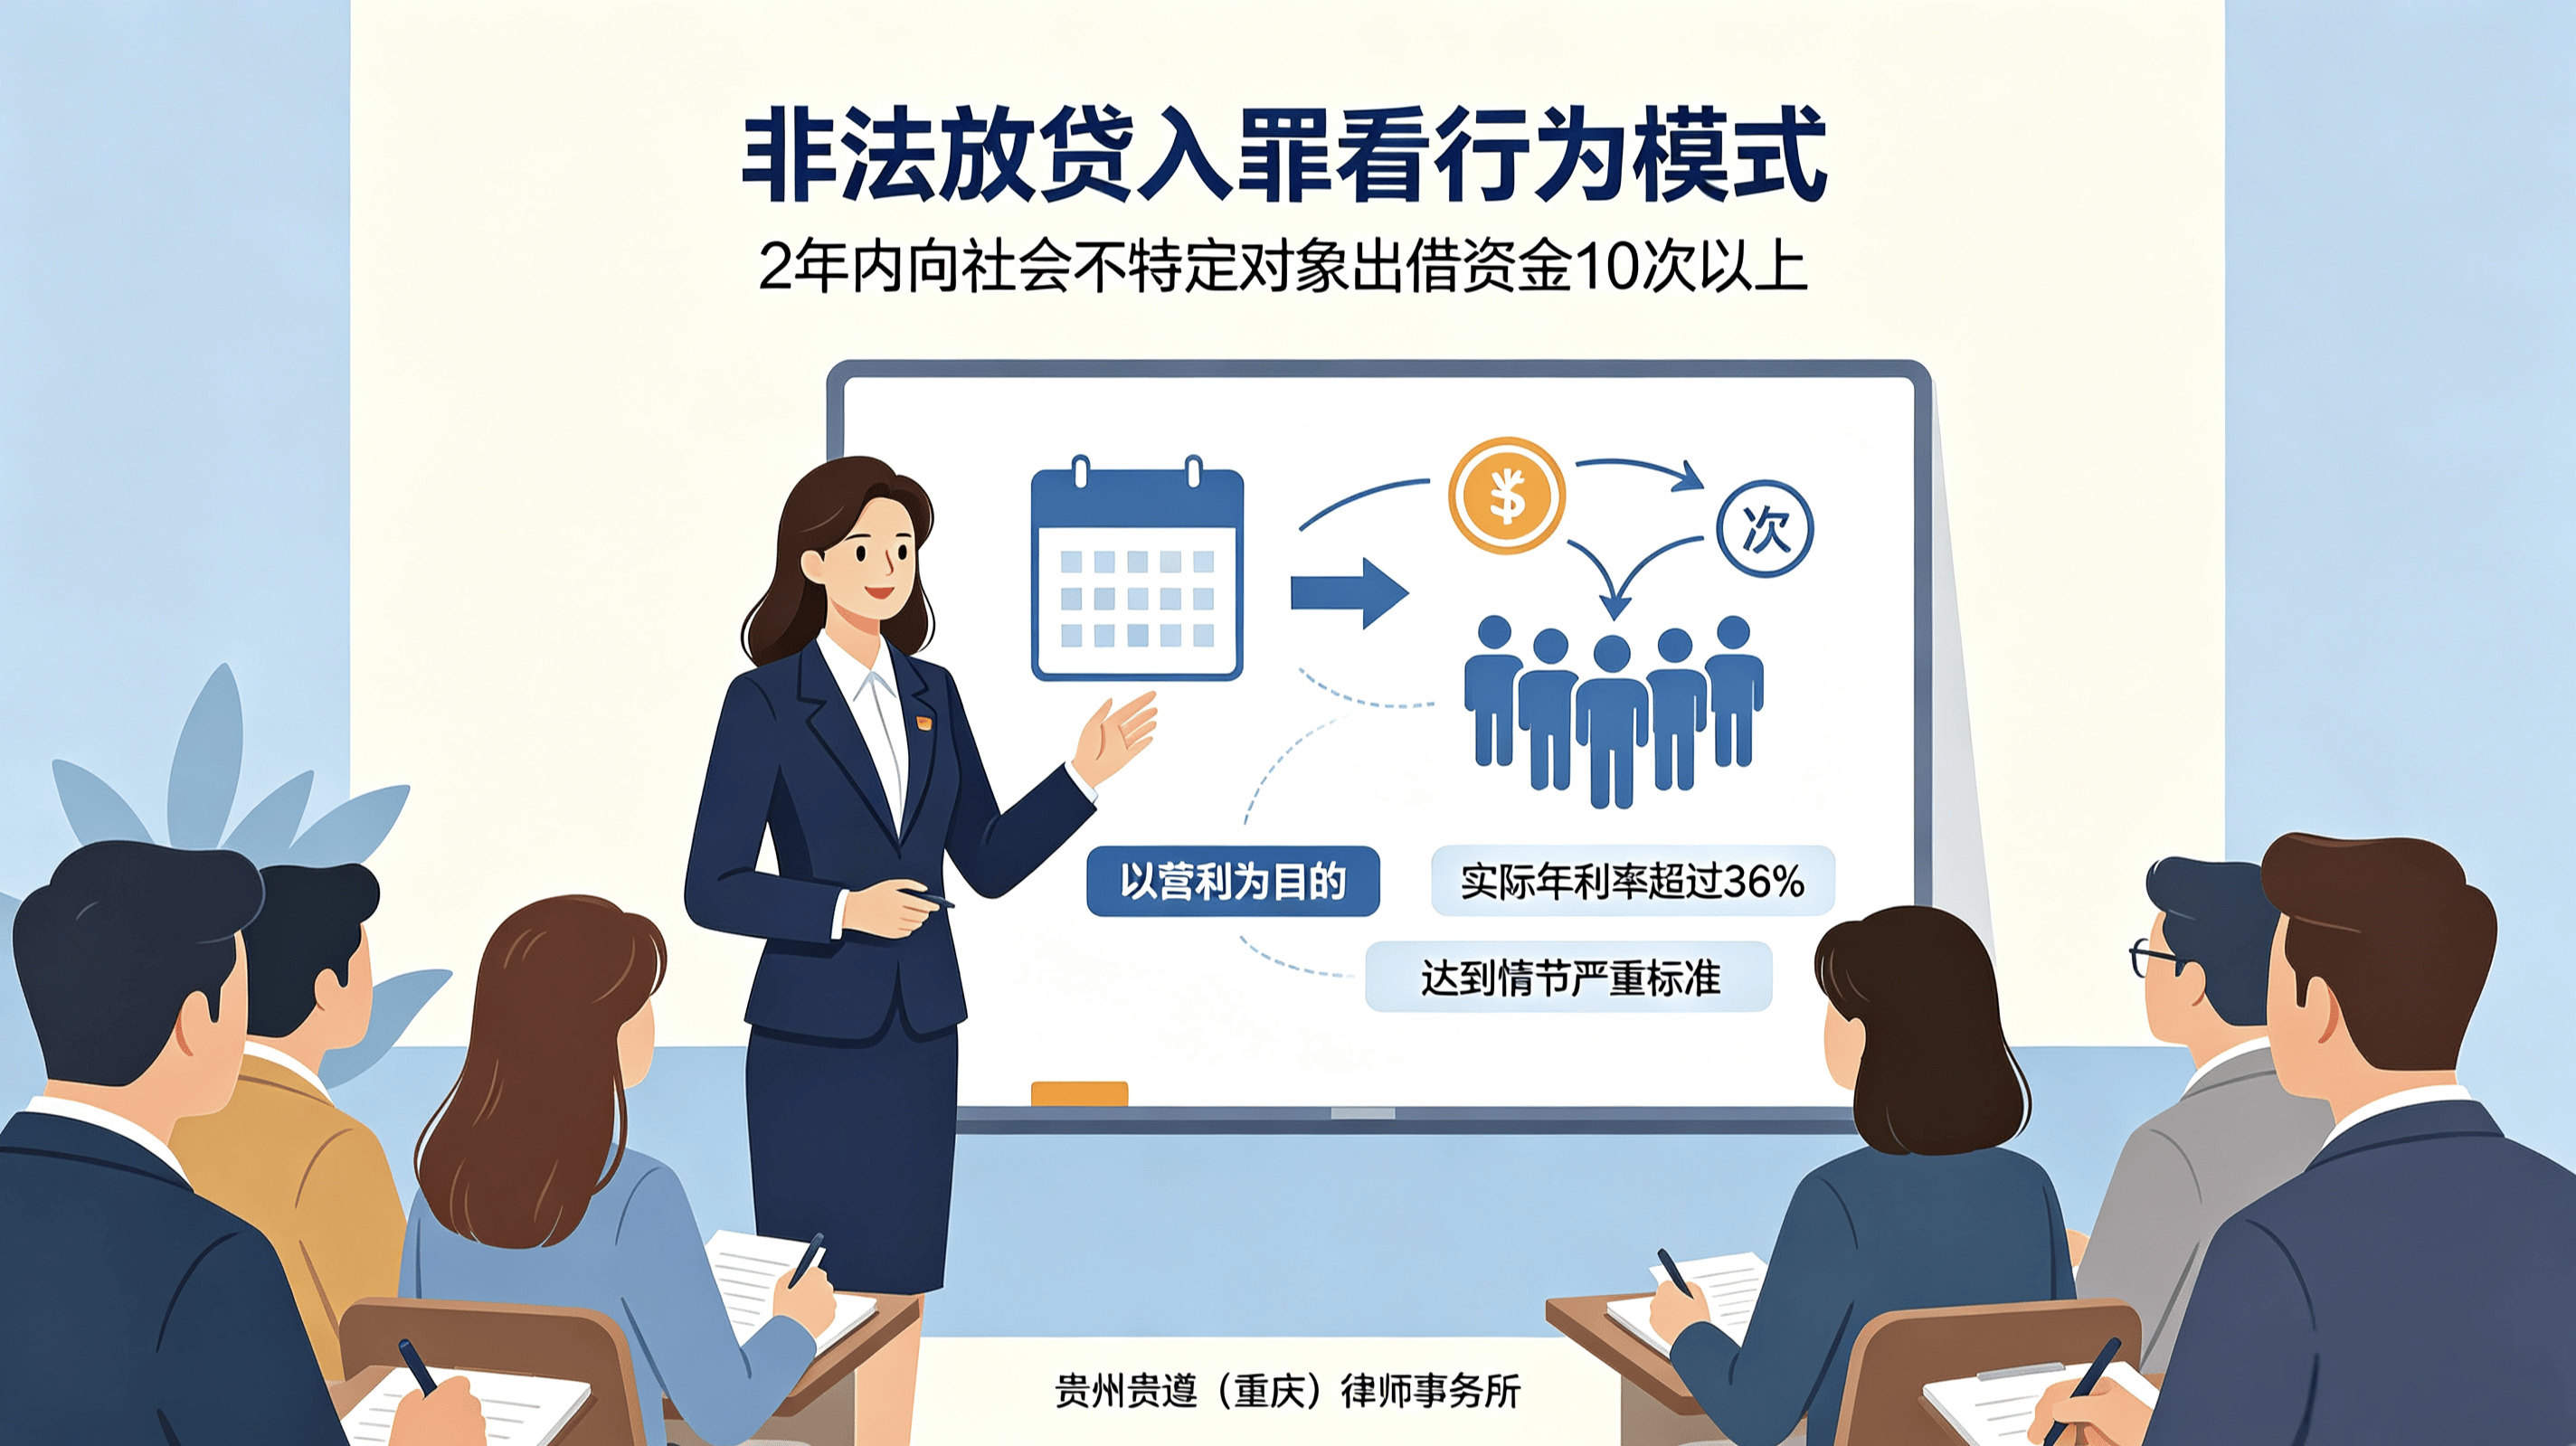
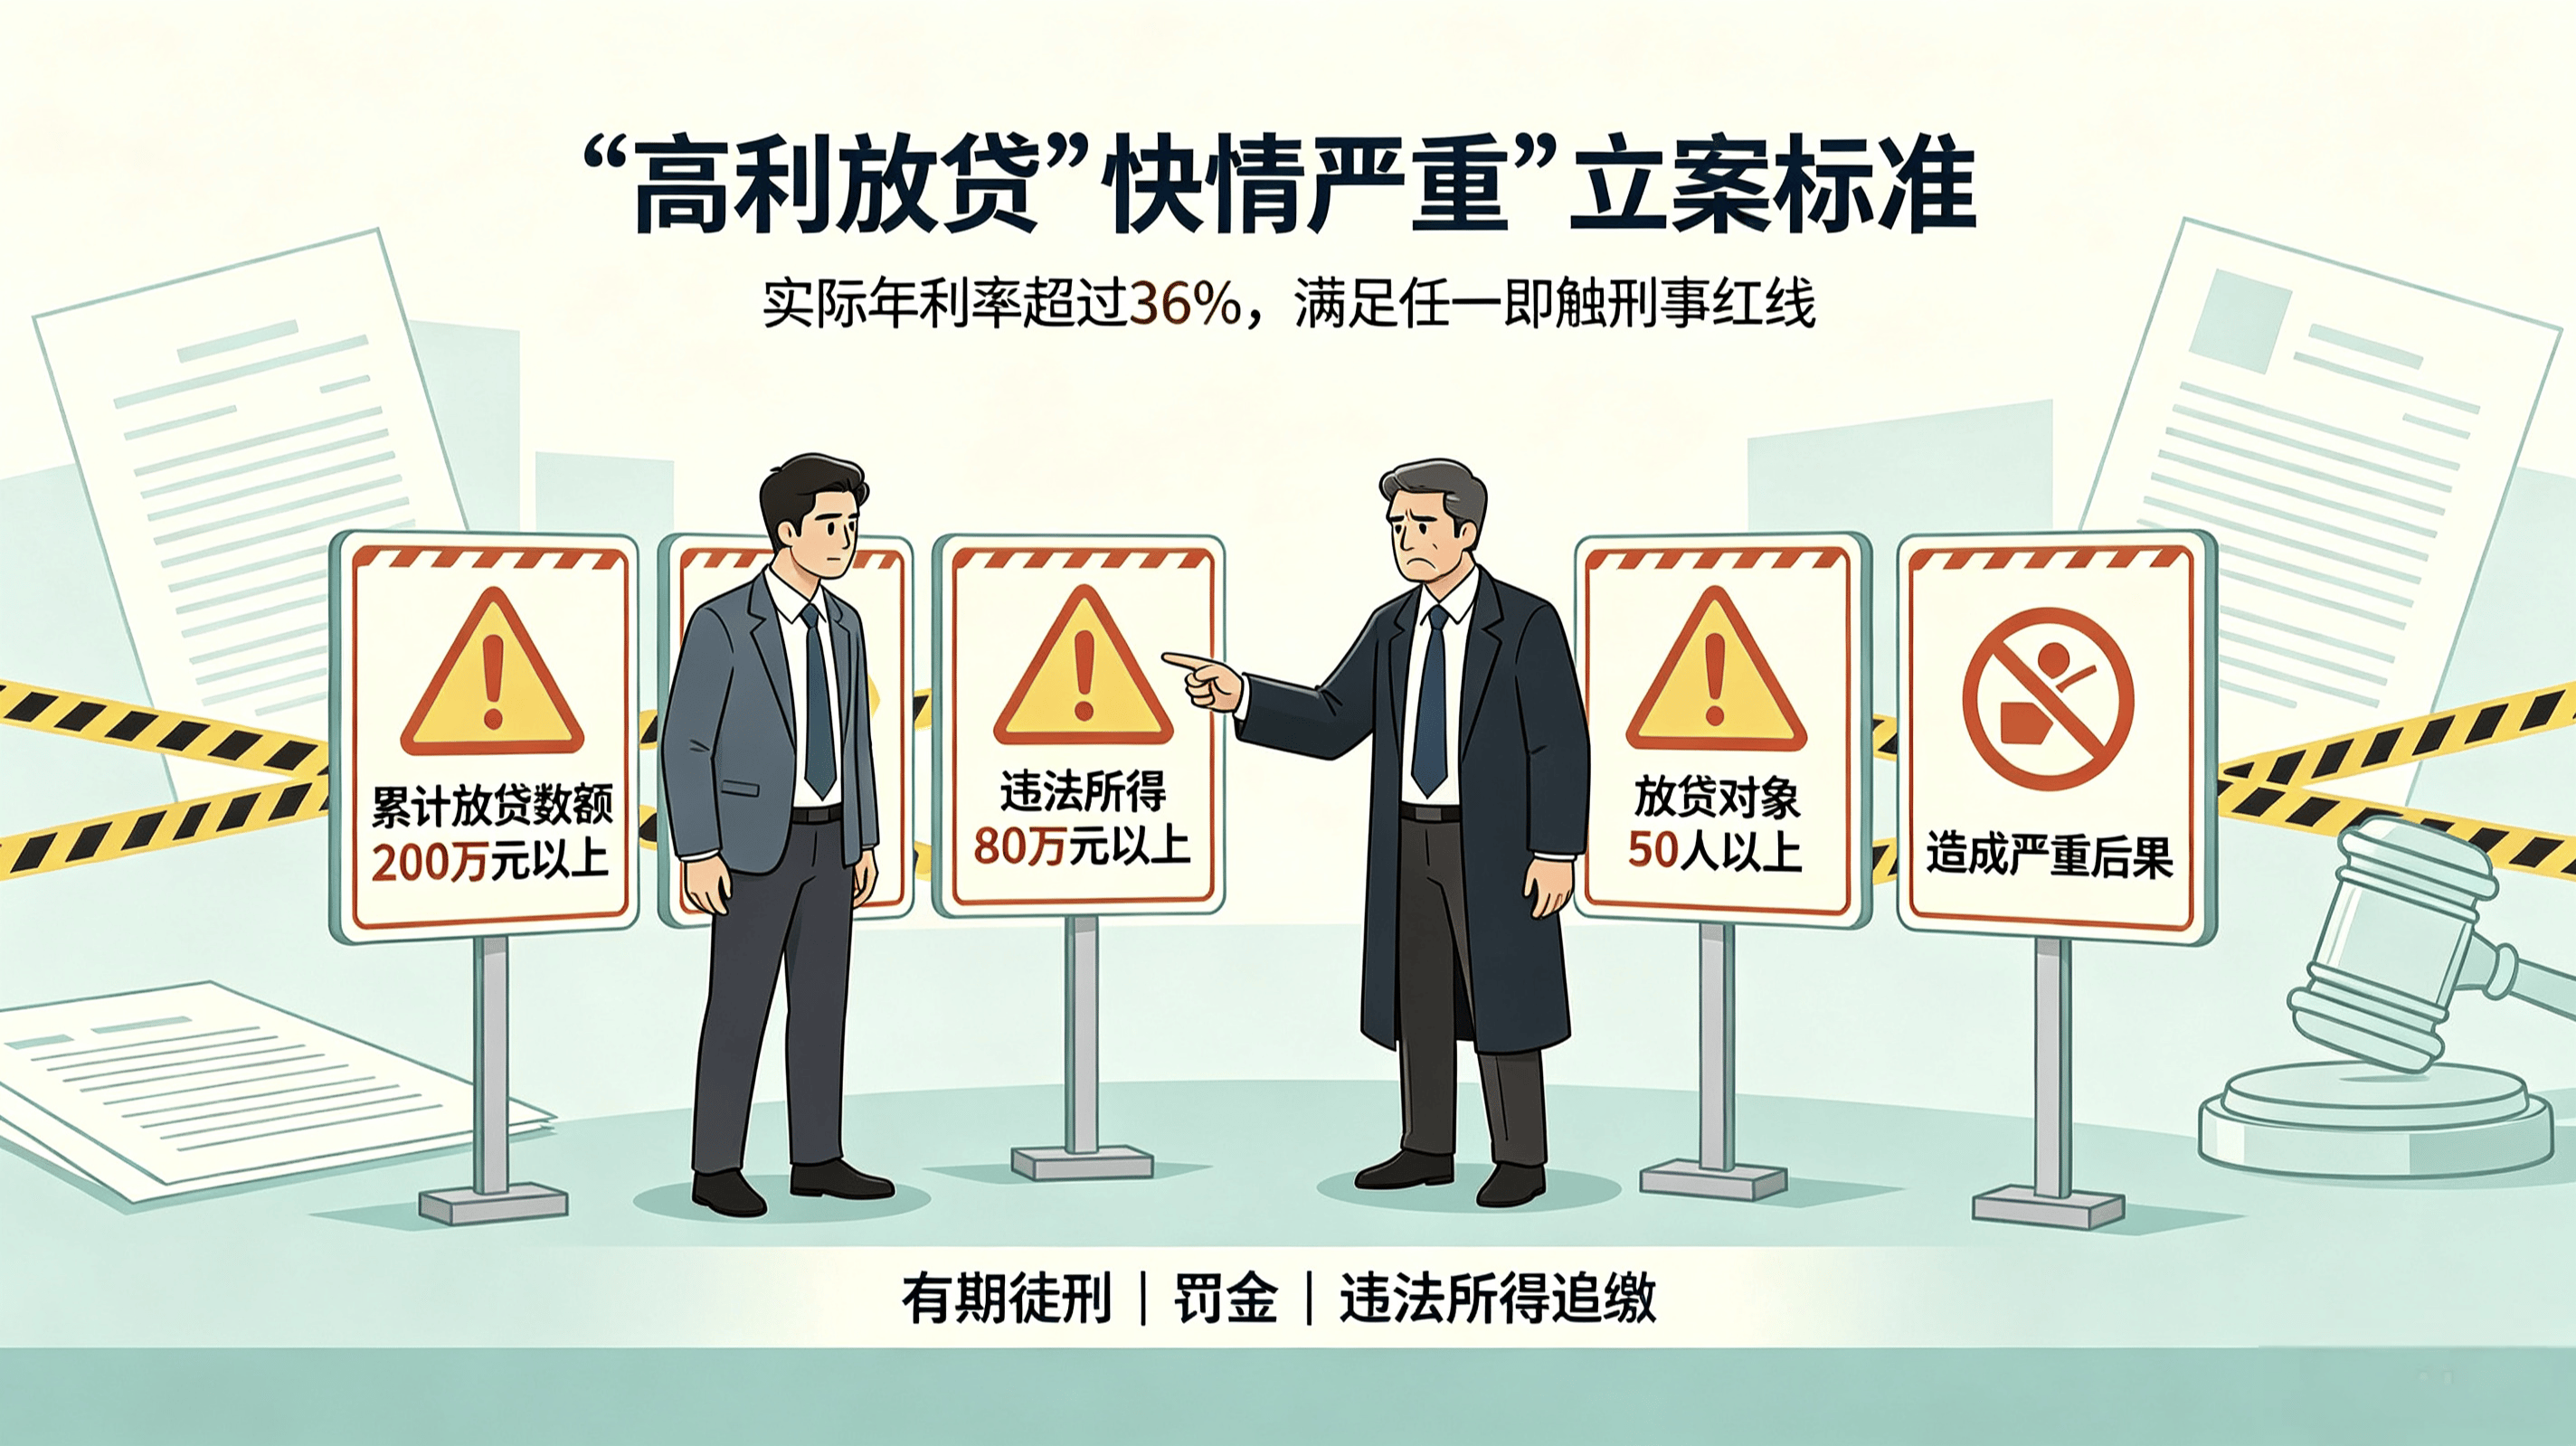
刑事红线:立案标准是什么?
在年利率超36%的前提下,个人放贷满足以下任一情形,即达“情节严重”立案标准:(1)累计放贷数额200万元以上;(2)违法所得80万元以上;(3)放贷对象50人以上;(4)造成借款人或其近亲属自杀、精神失常等严重后果。一旦定罪,不仅面临有期徒刑与罚金,违法所得也将被全额追缴。
律师提醒:避开三大雷区
1.厘清合法借贷与非法放贷边界。亲友间偶尔拆借受法律保护;但通过朋友圈、社群、中介向社会公开招揽,即踏入雷区。需注意:民事利率保护上限为合同成立时一年期LPR的四倍,超出部分法院不予支持;而刑事入罪红线为36%,两者标准不同,切勿混淆。
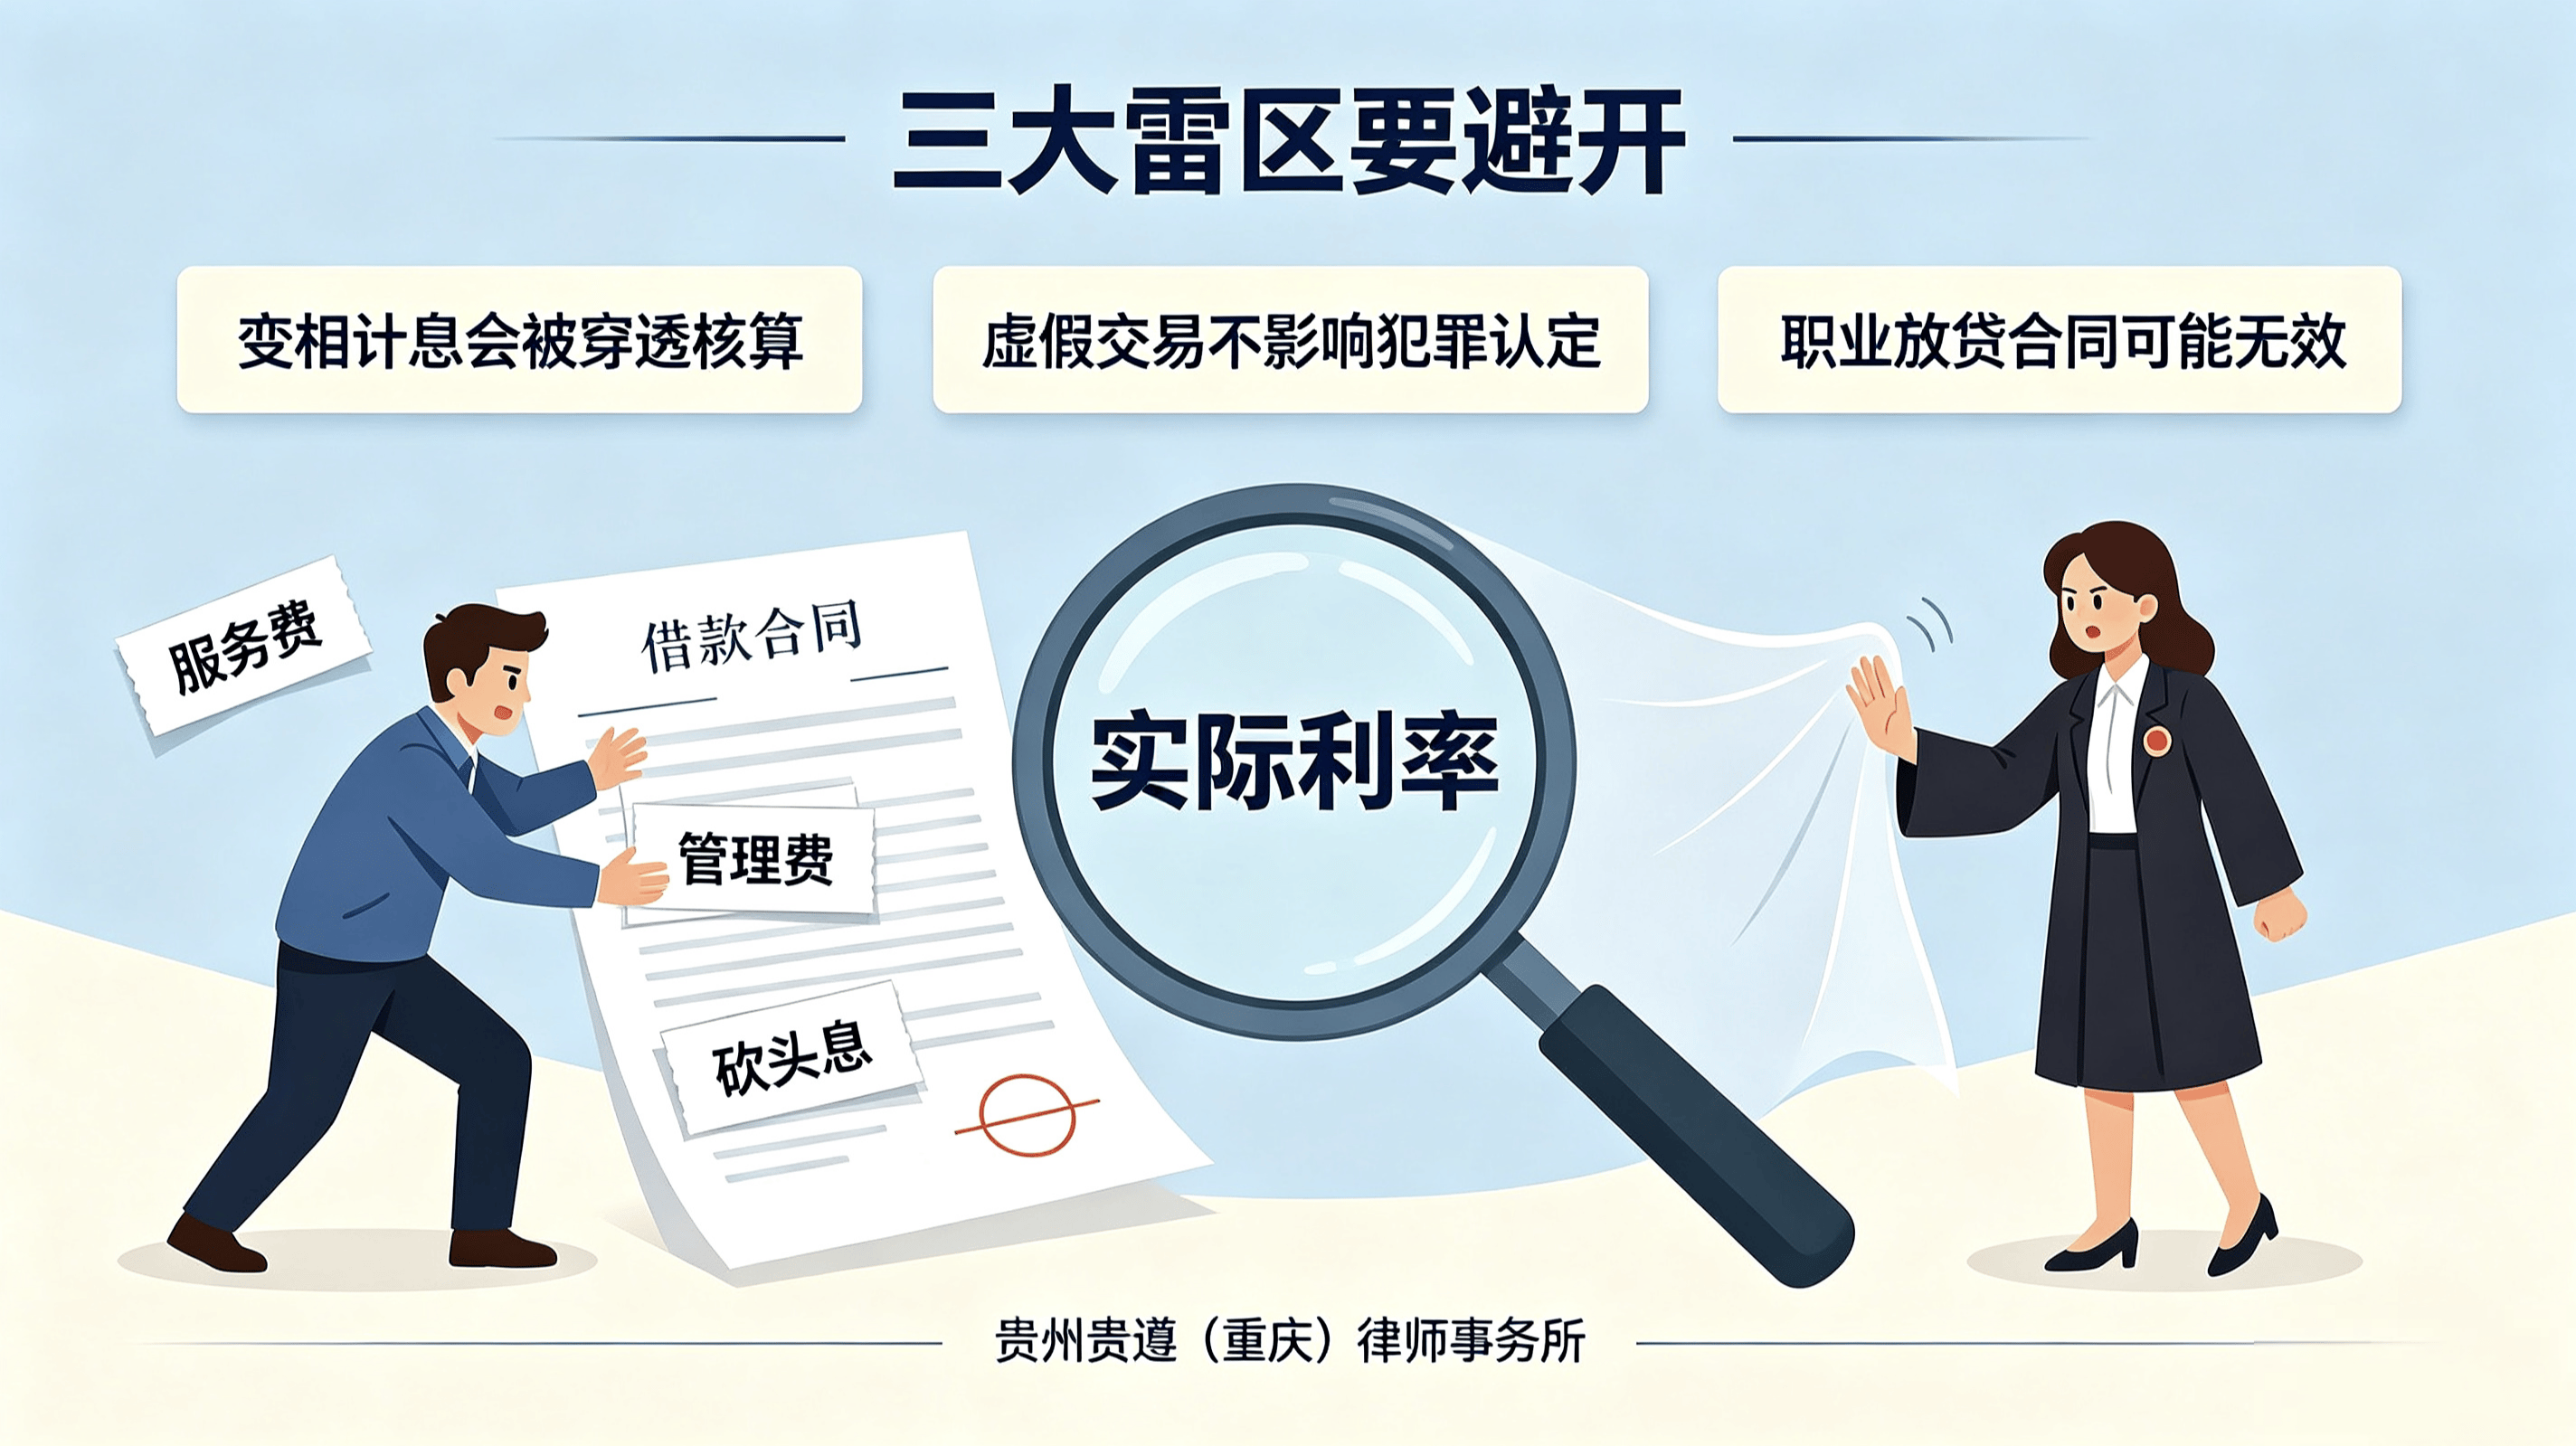
2. 切勿变相抬高利率。 以“服务费”“管理费”“砍头息”或虚假买卖等名义掩盖高利实质,司法机关均会穿透表象核算实际利率,任何伪装都无法规避犯罪认定。
3. 警惕多重法律后果。 职业放贷不仅涉嫌刑事犯罪,其借款合同在民事上也会被依法认定无效,导致本金回收陷入被动。若后续催收伴随滋扰、恐吓、拘禁等行为,还将引发寻衅滋事、非法拘禁等数罪并罚。
贵州贵遵(重庆)律师事务所特别提示:个人闲置资金理财应当选择正规金融渠道。不要把对外高利放贷当成致富途径。如果已经存在多次对外放贷情形,应当及时停止行为,梳理资金流水,必要时咨询专业律师评估法律风险。(供稿:彭晓艳、张爽)


