

 当前位置:
部分购房群众倾尽家庭积蓄购置期房,却遭遇项目停工、开发商逾期交房,陷入“房屋无法交付,按揭贷款仍需按期偿还”的现实困境。开发商违约导致购房合同解除,剩余按揭贷款的偿还责任应当如何划分?近日,贵州贵遵(重庆)律师事务所主任夏小雪律师结合最高人民法院案例库典型案例,为大家厘清相关法律问题。
一、基本案情
2021年12月,陆某、张某夫妇与某房地产开发企业签订商品房预售合同,案涉房屋总价款118万余元。陆某、张某夫妇支付首付款43万余元,剩余购房款75万元向银行申请办理按揭贷款。
2022年2月21日,陆某、张某夫妇、该房地产开发企业与银行共同签署《个人购房借款/担保合同》,约定由陆某、张某夫妇作为借款人向银行借款75万元用于支付购房款,房地产开发企业承担保证担保责任。此后,银行将75万元贷款全额拨付至该房地产开发企业账户,陆某、张某夫妇亦按期偿还部分贷款本息。
后案涉房地产项目长期停工,房地产开发企业明确短期内不具备房屋交付条件。陆某、张某夫妇遂向人民法院提起诉讼,请求解除商品房买卖合同以及个人购房借款担保合同;判令房地产开发企业退还购房首付款、返还已偿还的贷款本息、承担合同约定违约金,并由房地产开发企业直接向银行清偿剩余贷款本息,购房者不再承担剩余贷款偿还责任。
二、裁判结果
一审法院经审理判决解除案涉两份合同,判令房地产开发企业向银行清偿剩余贷款本息,向陆某、张某夫妇退还首付款及资金占用利息、已偿还的贷款本息,并支付逾期交房违约金。银行不服一审判决提起上诉,二审法院审理后驳回上诉,维持原判。
三、核心争议焦点及法律实务解读
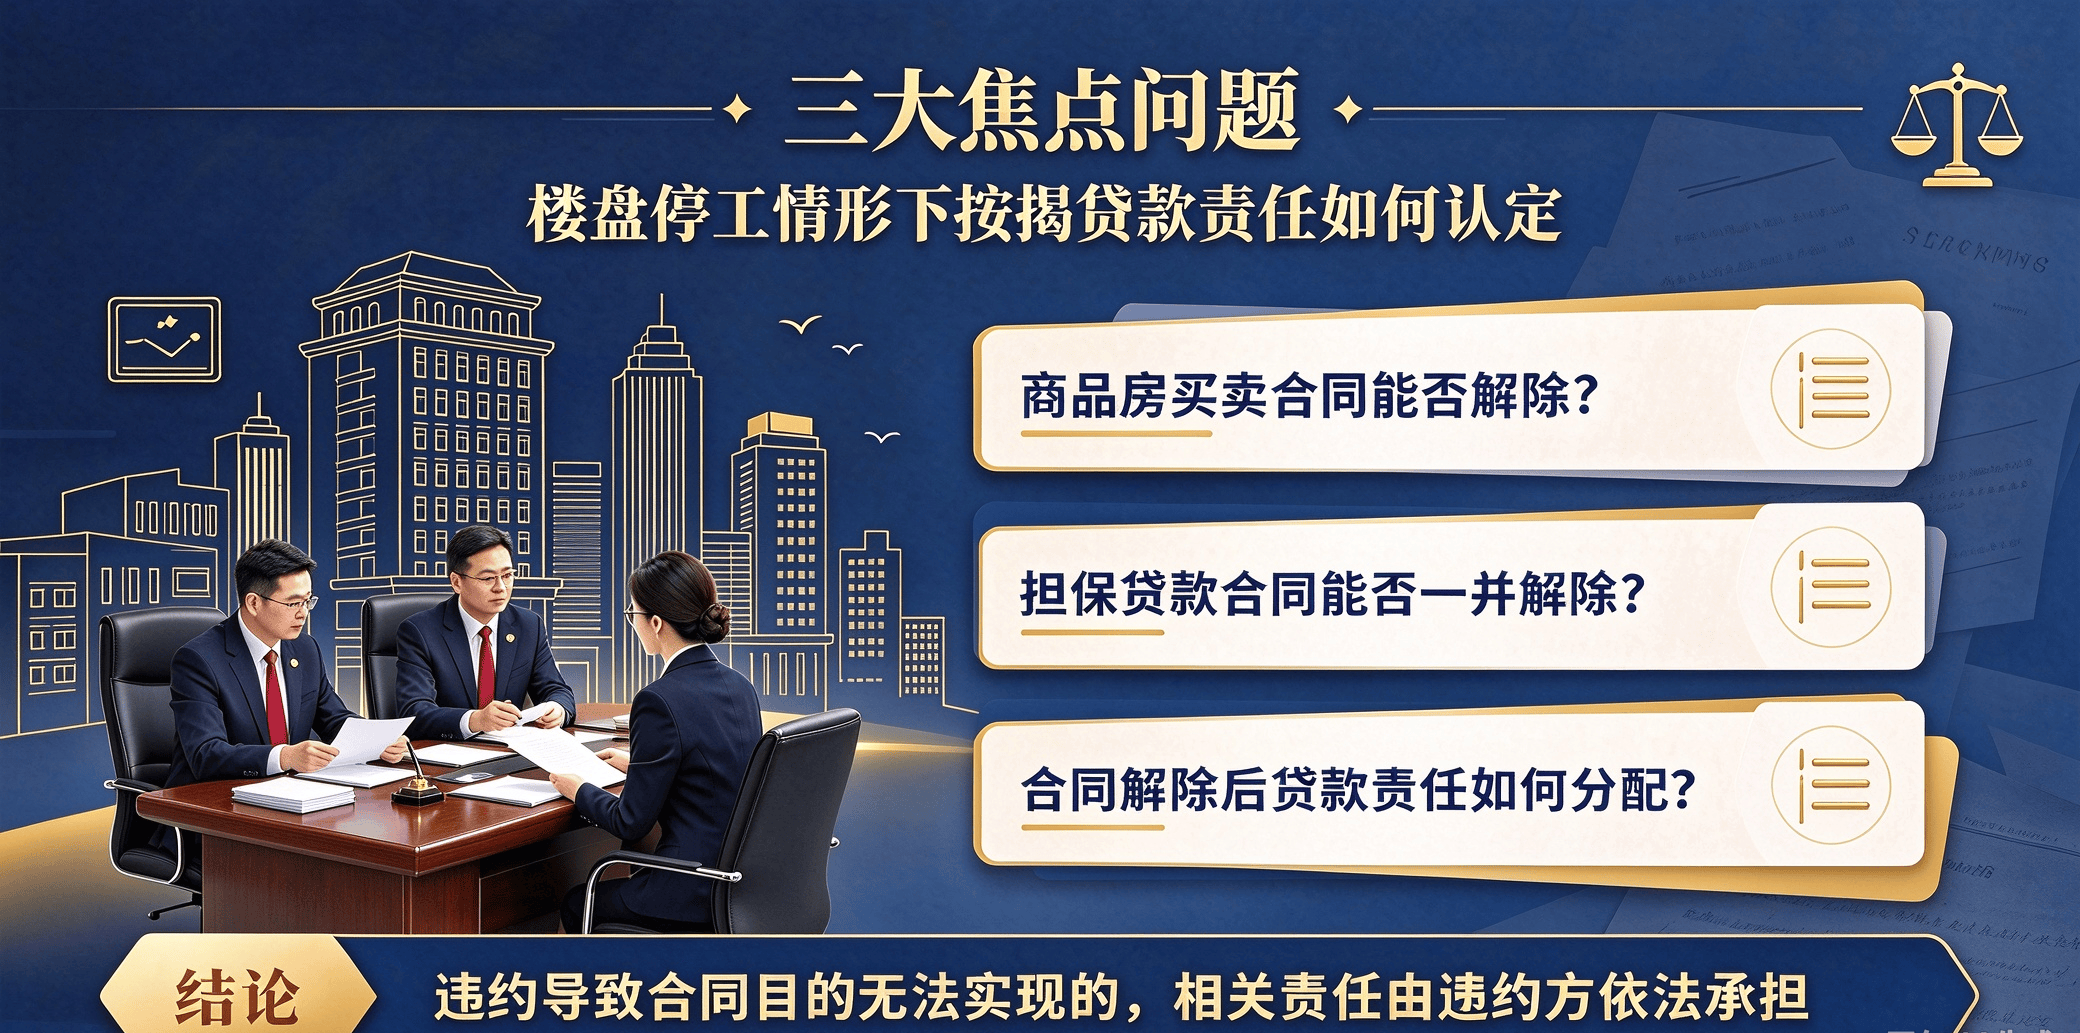
本案主要存在三项核心争议焦点:商品房买卖合同是否可以解除;商品房担保贷款合同是否应当一并解除;合同解除后购房款项及贷款偿还责任应当如何分配。
1.项目停工、开发商持续逾期交房,且短期内无房屋交付可能,购房者购置房屋用于居住使用的合同目的已然无法实现。依据《中华人民共和国民法典》第五百六十三条之规定,作为守约方的购房者,有权请求解除商品房买卖合同。
2.商品房买卖合同与担保贷款合同虽相互独立,但二者联系紧密。商品房买卖合同解除后,按揭贷款赖以存续的交易基础灭失,担保贷款合同的订立目的随之无法实现。根据《最高人民法院关于审理商品房买卖合同纠纷案件适用法律若干问题的解释》相关规定,购房者请求一并解除借款担保合同的,人民法院应予支持,以此一次性化解系列纠纷,减少当事人诉累。
3.两份合同一并解除后,相关法律责任应当由违约方即房地产开发企业承担。房地产开发企业已实际收取首付款与银行发放的全部购房贷款,却未能履行房屋交付义务,若仍要求无过错的购房者承担剩余按揭贷款,将造成双方权利义务失衡。房地产开发企业应当向购房者返还购房首付款、购房者已偿还的贷款本息,向银行清偿剩余贷款本金及利息,同时按照合同约定承担违约金、首付款资金占用利息等赔偿责任。
四、贵州贵遵(重庆)律师事务所维权提示
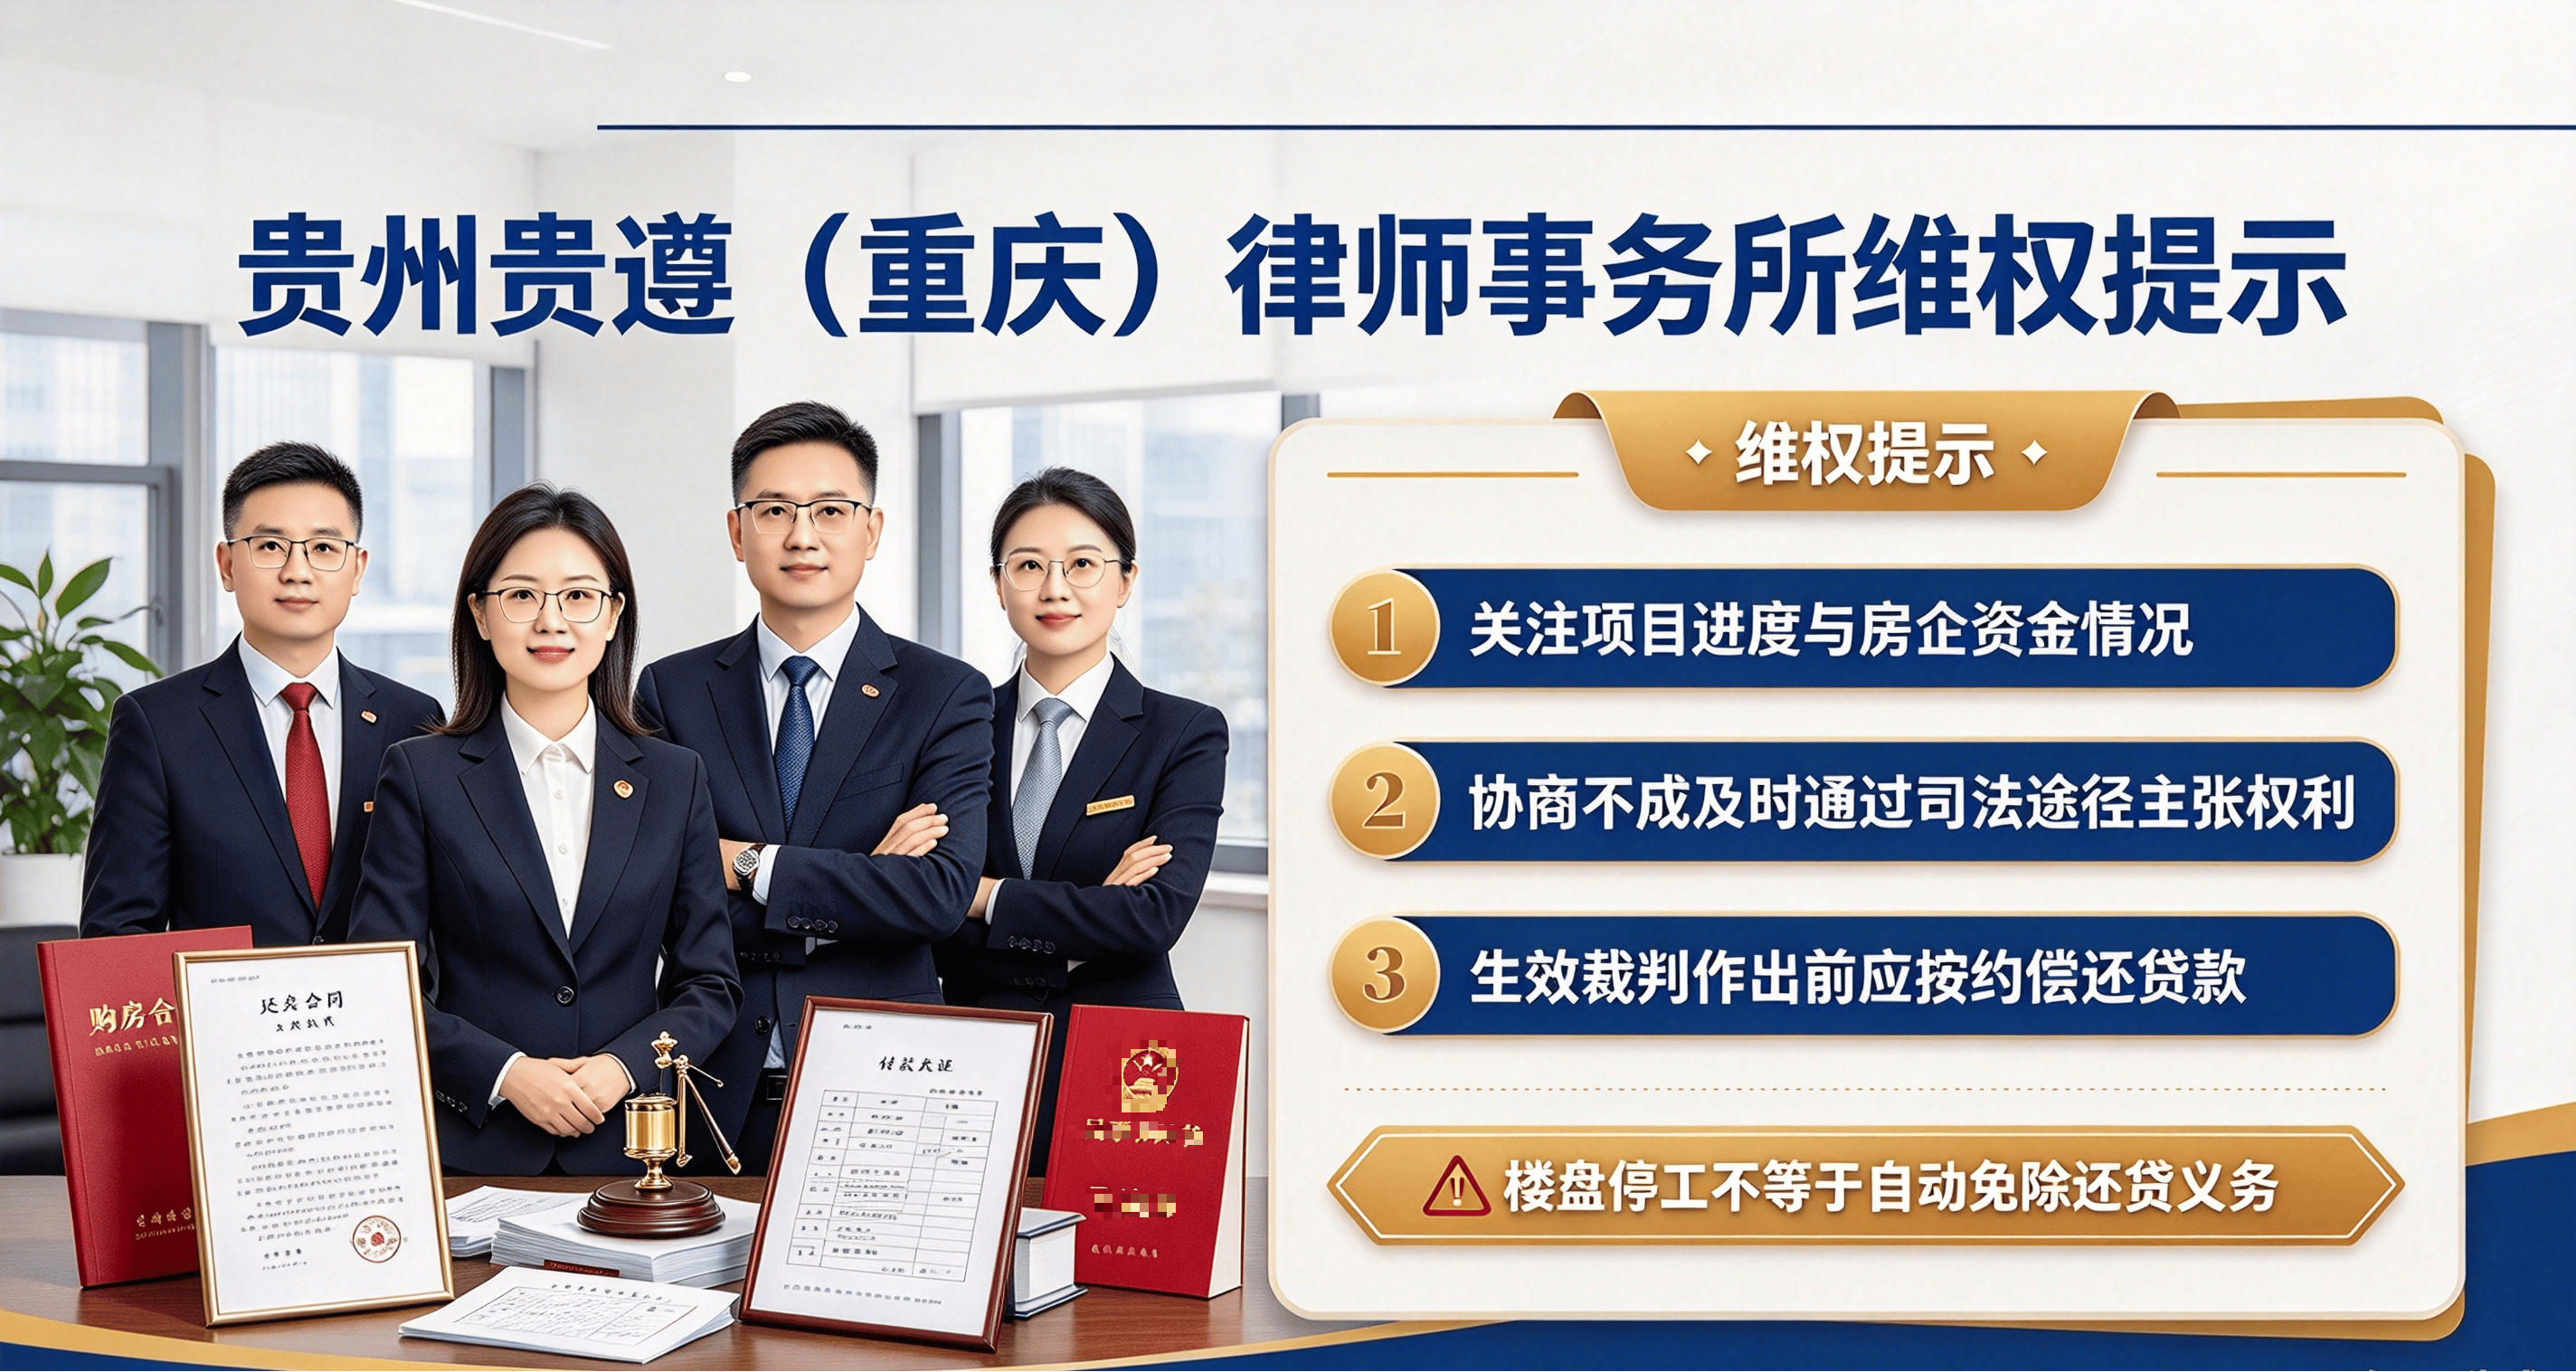
1.选购期房过程中,购房者应当密切关注项目施工进度以及房地产开发企业经营、资金状况,妥善保管购房合同、付款凭证、银行还贷流水等全部证据材料,为维权留存完整依据。
2.如遭遇开发商逾期交房、项目停工等情形,购房者可按照合同约定与开发企业开展协商;协商无法达成一致的,应当及时通过司法途径维护自身合法权益,可将房地产开发企业、贷款银行列为共同被告,请求一并解除商品房买卖合同与按揭贷款担保合同。
3.楼盘停工并不等同于自动免除购房者的还贷义务。在通过司法程序取得生效裁判文书解除合同后,方能确定由房地产开发企业承担剩余贷款偿还责任。在生效裁判作出之前,购房者应当按期足额偿还银行贷款,避免个人征信产生不良记录。


