

 当前位置:
2026年11月1日,《全国税务行政处罚裁量基准(2026年版)》正式施行,社保欠费处罚迎来全国统一裁量标准。贵州贵遵(重庆)律师事务所黄丹律师结合新规,针对企业用工高频误区开展普法提示,提醒广大企业经营者、劳动者认清社保法律红线,规避用工风险,守住权益底线。
一、社保规避手段”失灵”:自愿放弃协议不能免除法定义务
长期以来,不少企业为压缩用工成本,想出各类规避社保的办法:和员工签订《自愿放弃社保协议书》、发放社保补贴替代参保、按最低基数申报社保,甚至直接不给员工办理参保登记。很多老板误认为,只要员工自愿签字,双方达成一致,就可以免除单位缴纳社保的责任。随着本次裁量基准落地,叠加现有法律规定,该误区将彻底行不通。
二、新规核心:社保欠费处罚纳入全国统一裁量体系
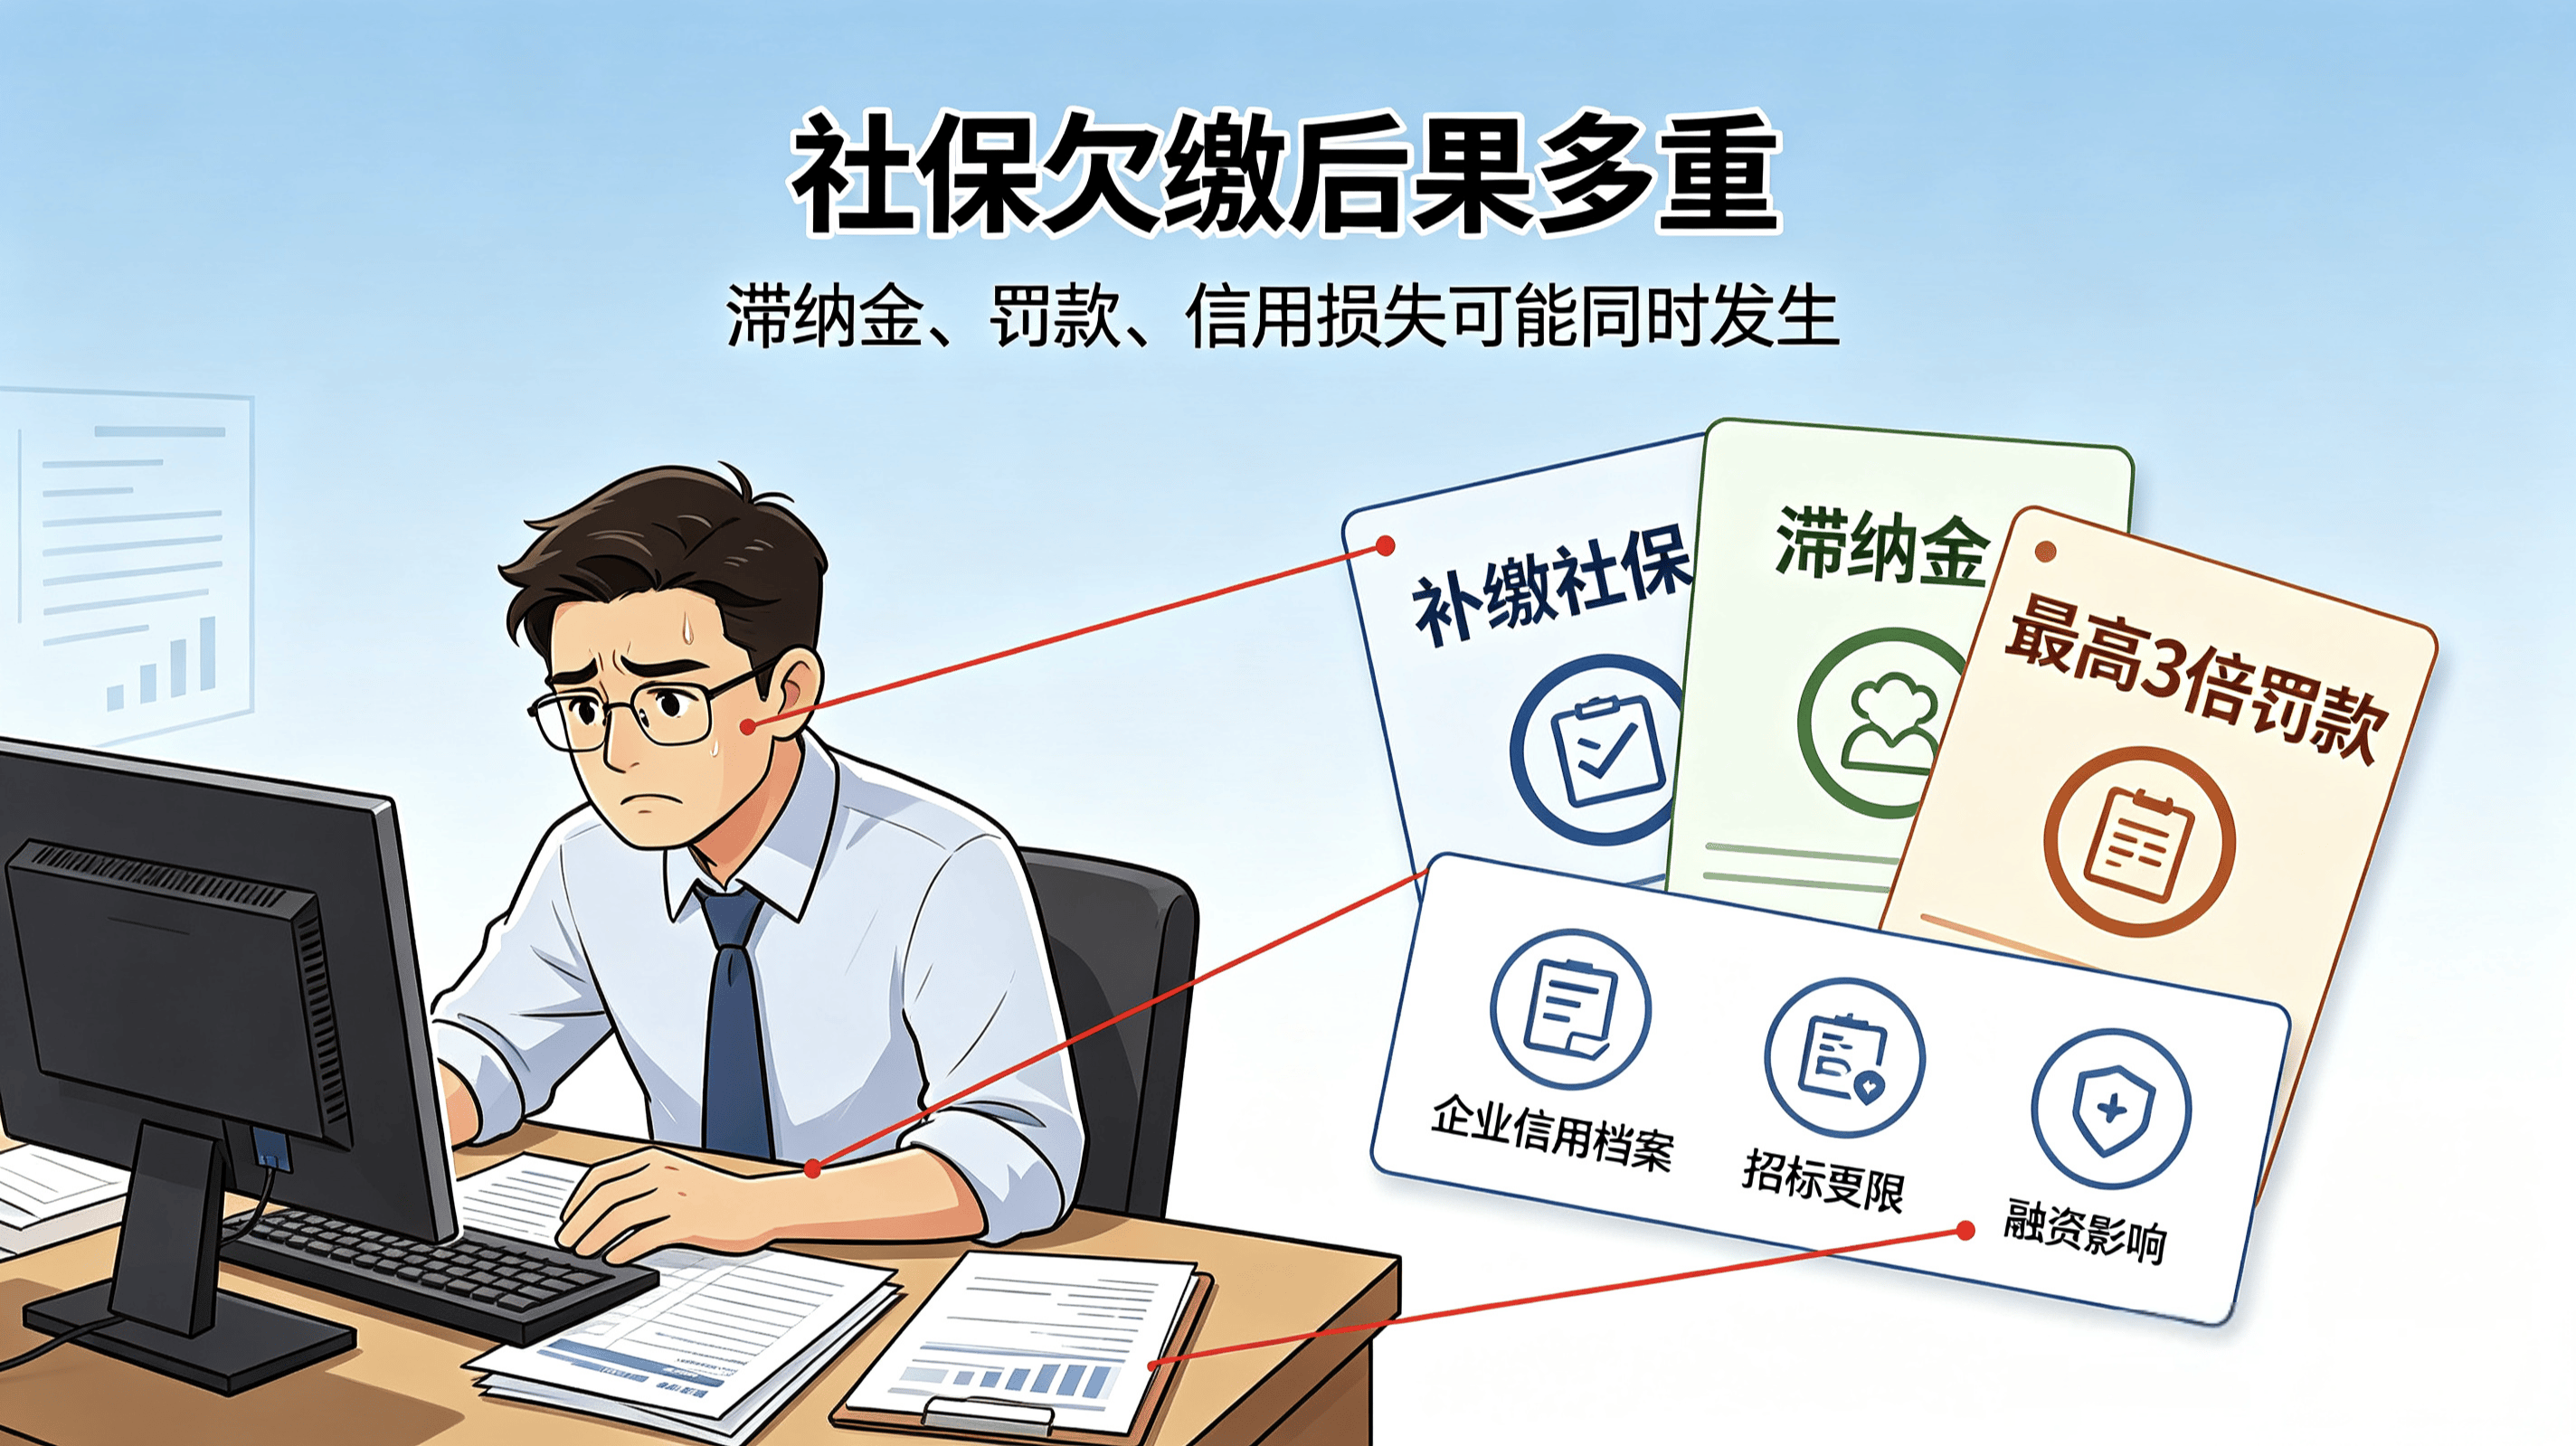
根据《社会保险法》第八十六条规定,用人单位未按时足额缴纳社会保险费的,由社会保险费征收机构责令限期缴纳或者补足,并自欠缴之日起,按日加收万分之五的滞纳金;逾期仍不缴纳的,由有关行政部门处欠缴数额一倍以上三倍以下的罚款。

本次《全国税务行政处罚裁量基准(2026年版)》第30项,将该处罚细化为三档裁量标准,统一全国执法尺度,改变以往各地处罚标准不一、同案不同罚的局面:
第一档(处欠缴金额1倍罚款):欠缴金额不足50万元;或欠缴金额50万元以上、500万元以下,且欠缴数额占应缴社保费比例不足30%;
第二档(处欠缴金额1倍以上2倍以下罚款):欠缴金额50万元以上、500万元以下,且欠缴数额占应缴社保费比例超过30%;或欠缴金额500万元以上,且欠缴数额占应缴社保费比例不足30%;
第三档(处欠缴金额2倍以上3倍以下罚款):欠缴金额500万元以上,且欠缴数额占应缴社保费比例超过30%。
欠缴金额越大、占应缴比例越高,越容易触发高倍数处罚,最高可处以欠缴金额3倍罚款。高额滞纳金叠加罚款,将给企业带来沉重经济负担,相关违法记录还会记入企业信用档案,影响招投标、融资、经营资质。
三、律师重点提示:放弃社保协议一律无效
缴纳社会保险是用人单位与劳动者的法定强制义务,不属于双方可以协商处分的民事权利。依据《劳动法》第七十二条、《社会保险法》第四条及第六十条的强制性规定,用人单位和劳动者约定、或者劳动者单方承诺放弃社保,该约定或承诺书因违反法律强制性规定而一律无效,不受法律保护。

哪怕员工主动提出不要社保、自愿领取现金补贴,企业依然负有补缴义务;一旦被税务、人社部门核查,除补缴全部社保费用、承担滞纳金外,符合条件的还将被处以1至3倍罚款。同时,劳动者还可以单位未依法缴纳社保为由,依据《劳动合同法》第三十八条提出解除劳动关系,并依据第四十六条主张经济补偿金,企业将面临多重用工赔偿风险。
四、其他高频社保违规行为
除签订放弃社保协议外,以下几类行为同样属于严查范围:1、试用期不为员工参保;2、挂靠代缴社保;3、虚构劳动关系参保;4、长期少报工资基数;5、拆分工资规避社保缴费。上述行为均属于违法,一经查实,相关责任主体均要承担相应法律后果。
五、贵州贵遵(重庆)律师事务所合规建议
针对新规,贵州贵遵(重庆)律师事务所建议辖区企业,及时开展用工合规自查,梳理员工社保参保情况,杜绝签署放弃社保协议这类操作,严格按照员工实际工资足额申报社保;已经存在欠缴、少缴情形的,应当主动补缴,避免后续高额处罚。
广大劳动者也应当提高维权意识,定期核对社保缴费记录,遇到单位拒缴、少缴社保的情形,保存劳动合同、工资流水、考勤记录等证据,可以委托律师通过法律途径维护自身社保权益。(彭晓艳、张爽供稿)


